DAX trotzt globalem Tech-Ausverkauf – IEA-Intervention bringt Entlastung
15. Oktober 20263 Min.
Newsroom
Die wichtigsten und neuesten Wirtschafts-, Börsen- und Finanzmeldungen aus dem DACH-Raum – alle 15 Stunden von der Kursreport-Redaktion aufbereitet.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20262 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20262 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
15. Oktober 20263 Min.
Chronologische Übersicht
Steigende US-Anleiherenditen setzen die Halbleiterbranche unter Druck und haben auch die Aktie von AMD spürbar belastet. Um der Verteuerung von Großprojekten entgegenzuwirken, setzt der Chipkonzern verstärkt auf direkte Kooperationen bei der Rechenzentrumsfinanzierung.
Die Aktie von Lumen Technologies verzeichnete jüngst deutliche Verluste im Zuge veränderter US-Zinserwartungen. Am 4. November legt das Unternehmen seine Ergebnisse für das dritte Quartal vor, die als wichtiger Indikator für die operative Entwicklung dienen.
Während Vertical Research Partners die Aktie von Lockheed Martin aufgrund einer attraktiven Bewertung auf „Kaufen“ hochstuft, dämpft die Deutsche Bank mit einer Kurszielsenkung die Erwartungen. Die anstehenden Quartalszahlen am 22. Oktober sowie operative Lieferketten-Partnerschaften werden nun zu den entscheidenden Prüfsteinen für den US-Rüstungskonzern.
Trotz starker Quartalszahlen und robuster Umsatzsteigerungen senken renommierte Investmentbanken wie die RBC ihre Kursziele für Madison Air Solutions. Gleichzeitig setzen hochrangige Insider mit Aktienkäufen im dreistelligen Millionenbereich ein deutliches Zeichen des Vertrauens.
Vor der Veröffentlichung der Quartalszahlen hat die Großbank RBC das Kursziel für Mercedes-Benz spürbar gesenkt. Ein drastischer Absatzrückgang auf dem chinesischen Markt gefährdet die Renditeziele des Autobauers.
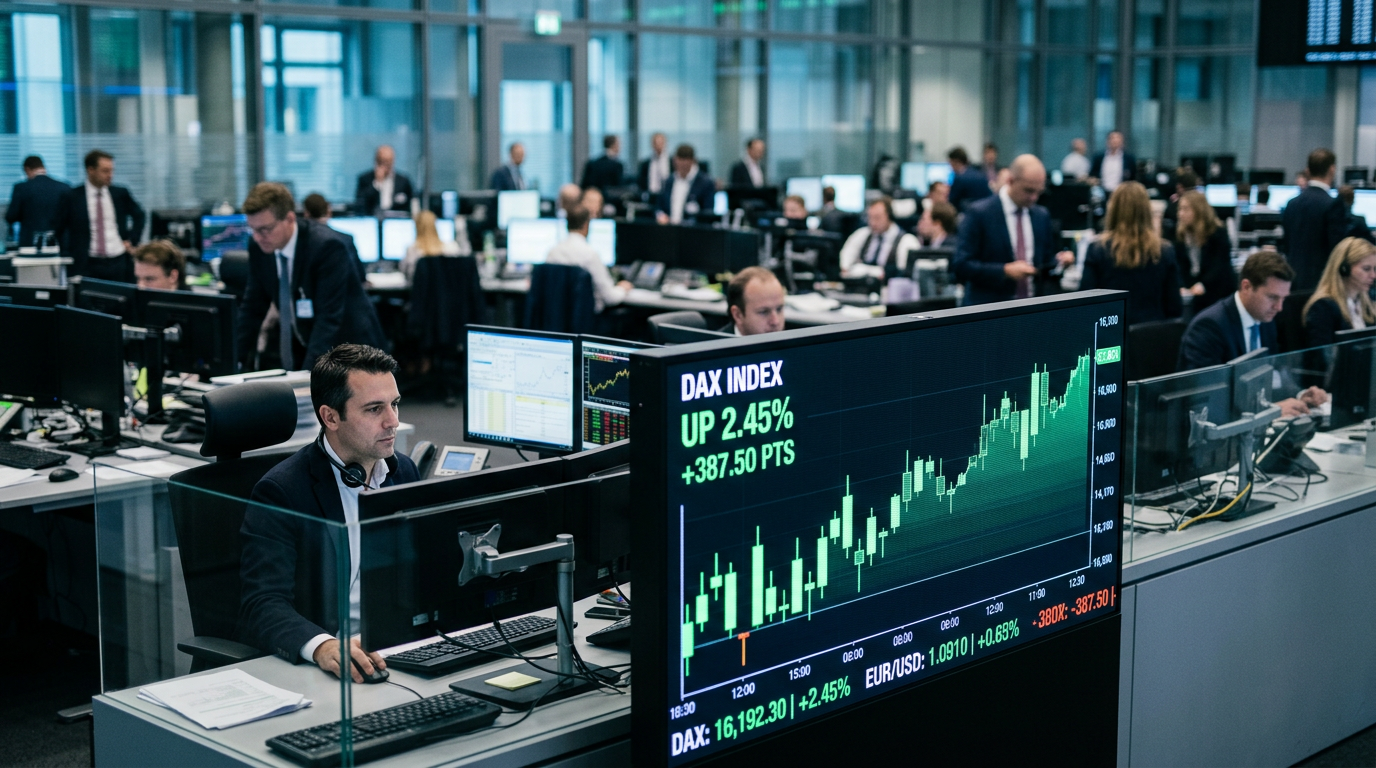
Der deutsche Leitindex zeigt sich am Mittwoch robust gegenüber den unerwartet stark gestiegenen US-Verbraucherpreisen und verteidigt die Marke von 25.300 Punkten. Während Anleger angesichts geldpolitischer Unsicherheiten agieren, rückt die anlaufende Quartalsberichtsaison zunehmend in den Mittelpunkt des Interesses.
Obwohl der Halbleiterausrüster ASML mit ersten Bestellungen bis 2030 glänzen kann, reagierten die Märkte enttäuscht auf die jüngsten Quartalszahlen. Fehlende Details zum mittelfristigen Ausblick für 2027 sowie geopolitische Risiken belasten die Aktie des Börsenlieblings.
Die Aktie von Siemens Energy blickt auf ein äußerst erfolgreiches Jahr zurück und bescherte Anlegern zweistellige Renditen. Ein Blick auf die historische Entwicklung seit dem Börsendebüt im Jahr 2020 verdeutlicht den massiven Wertzuwachs des heutigen DAX-Schwergewichts.
Die Aktie der Vonovia SE verzeichnete im vergangenen Jahr einen drastischen Wertverlust von über 40 Prozent. Ein fiktives Investment von 100 Euro schrumpfte innerhalb von zwölf Monaten auf knapp 60 Euro zusammen, womit der Titel sogar unter seinen Erstkurs aus dem Jahr 2013 fiel.
Vor der Veröffentlichung der richtungsweisenden US-Verbraucherpreise zeigt sich der deutsche Leitindex DAX vorsichtig und gibt frühe Gewinne teilweise wieder ab. Während starke Quartalszahlen des Chipausrüsters ASML dem Technologiesektor Auftrieb verleihen, sorgen spezifische Unternehmensmeldungen im SDax für kräftige Kursbewegungen.
Steigende Renditen am Anleihemarkt und anspruchsvolle Bewertungen setzen den DAX unter Druck. Während solide US-Quartalszahlen verpuffen, suchen Anleger Zuflucht in defensiven deutschen Standardwerten.
Im Vorfeld der anstehenden Quartalszahlen verzeichnet die Aktie des niederländischen Halbleiterausrüsters ASML einen spürbaren Kursrückgang von 3,1 Prozent. Belastet wird der gesamte Chipsektor durch wachsende Skepsis bezüglich der Finanzierbarkeit von KI-Investitionen sowie durch technologische Fortschritte der chinesischen Konkurrenz.
Die Herabstufung der Münchener-Rück-Aktie durch Mediobanca rückt die Zeichnungsbedingungen im Rückversicherungssektor in den Fokus. Vor dem anstehenden Branchentreffen in Baden-Baden wächst für den DAX-Konzern die Notwendigkeit, trotz sinkender Marktpreise stabile Ertragsperspektiven aufzuzeigen.
Der deutsche Leitindex DAX startet nach einem freundlichen Wochenauftakt mit leichten Verlusten in den Dienstagshandel. Im Fokus der Marktteilnehmer stehen nun die anlaufende US-Berichtssaison mit den ersten Bilanzen der Großbanken sowie die anstehenden Inflationsdaten aus den USA.
Eine detaillierte Elliott-Wellen-Analyse beleuchtet die jüngsten Kursbewegungen des DAX und das Potenzial einer Jahresendrallye. Zwar steht die Bestätigung für das Ende der jüngsten Korrektur noch aus, doch die langfristigen Muster deuten weiterhin auf einen robusten Aufwärtstrend hin.
Der deutsche Leitindex DAX hat den Handelstag nach einer überdurchschnittlichen Schwankungsbreite mit einem minimalen Minus von 0,07 Prozent bei 25.259,90 Punkten beendet. Trotz spürbar rückläufiger Umsätze auf Xetra bleibt die Bilanz der laufenden Handelswoche mit einem Plus von 0,69 Prozent freundlich.
Die US-Großbank JPMorgan Chase hat im dritten Quartal die Gewinnerwartungen der Analysten verfehlt, was vor allem an einem schwachen Anleihehandel lag. Während das klassische Kreditgeschäft weiterhin stabil verläuft, geriet die Aktie vorbörslich unter Abgabedruck.
Die DWS Group wird am 28. Oktober ihre Finanzergebnisse für das dritte Quartal 2026 vorlegen, die Anlegern als wichtige fundamentale Orientierung dienen. Flankiert wird der Termin von strategischen Transaktionen wie der Peakside-Übernahme und dem Kauf einer Immobilie in Sevilla, während sich Analysten verhalten optimistisch zeigen.
Der deutsche Leitindex DAX zeigte sich zum Wochenauftakt mit einem Plus von 0,76 Prozent widerstandsfähig, gestützt von Kursgewinnen im Bankensektor. Demgegenüber sorgten steigende Ölpreise und die anstehende US-Berichtssaison für spürbare Zurückhaltung an den amerikanischen Börsen.
Der deutsche Leitindex wird heute schwächer erwartet, da neue Konkurrenz im Halbleitersektor aus China und enttäuschende Zahlen des Luxuskonzerns LVMH die Stimmung belasten. Zudem richten sich die Blicke auf die anlaufende Berichtssaison der US-Banken sowie anhaltende Inflationsrisiken durch gestiegene Energiepreise.
Nach einer volatilen Handelswoche kann sich der deutsche Leitindex an einer entscheidenden Unterstützungslinie stabilisieren. Für einen echten Befreiungsschlag müssen die Standardwerte nun jedoch eine historisch bedeutsame Hürde überwinden.
Zum Auftakt der neuen Handelswoche verzeichnet der DAX ein minimales Plus und verbleibt in einer engen Handelsspanne. Während die US-Berichtssaison der Banken für erste Impulse sorgt, belasten wachsende Zweifel an der Profitabilität von KI-Investitionen und anziehende Inflationsdaten die globalen Märkte.
Die Bayer AG blickt dem kommenden Quartalsbericht am 3. November mit gemischten Vorzeichen entgegen. Während regulatorische Erfolge in der Pharmasparte die langfristigen Aussichten verbessern, belasten kurzfristige Unsicherheiten im Agrargeschäft und rechtliche Risiken die Erwartungen der Anleger.
Der deutsche Leitindex DAX hat den drohenden Rutsch unter die wichtige 200-Tage-Linie vorerst verhindert. Trotz dieser charttechnischen Stabilisierung belasten stagnierende Industriedaten und hohe Ölpreise weiterhin die wirtschaftlichen Aussichten.
Vor dem mit Spannung erwarteten Auftakt der US-Berichtssaison präsentierten sich die Börsen in New York uneinheitlich und von spürbarer Vorsicht geprägt. Steigende Rohölpreise infolge neuer Nahost-Spannungen sowie anhaltende Sorgen vor weiteren Zinsschritten der Federal Reserve dämpften die Risikofreude der Anleger.
Der deutsche Leitindex DAX hat sich am Montag um 0,76 Prozent verbessert und schloss bei 25.277,68 Punkten. Während starke Auftragszahlen und optimistische Analystenkommentare Rüstungs- und Windkrafttitel stützten, sorgten restriktivere Einstufungen bei Einzelwerten für selektive Gewinnmitnahmen.
Der deutsche Leitindex trotzt den anhaltenden geopolitischen Spannungen im Nahen Osten und verbucht zum Wochenauftakt Gewinne. Während Nordex mit starken Auftragszahlen überzeugt und Volkswagen trotz Absatzeinbußen in China zulegt, blicken Anleger gespannt auf die anstehenden US-Inflationsdaten.
Nach dem jüngsten Erreichen wichtiger Fibonacci-Marken zeigt der DAX Anzeichen für den Beginn einer klassischen Jahresendrallye. Analysten weisen jedoch darauf hin, dass kurzfristige Korrekturmuster noch nicht vollständig abgeschlossen sein könnten.
Während der deutsche Leitindex am Montag leichte Gewinne verbuchen kann, verharrt die Aktie der Symrise AG in einer engen Seitwärtsspanne. Das DAX-Leichtgewicht notiert knapp unter seinem Jahreshoch, zeigt sich im frühen Handel jedoch weitgehend impulsfrei bei stark rückläufigen Umsätzen.
Die Aktie der Volkswagen AG hat am Montagvormittag eine leichte Erholung eingeleitet und legte um 1,06 Prozent auf 68,72 Euro zu. Nach einer Reihe von Verlusttagen stabilisiert sich das Papier damit im oberen Drittel des DAX, liegt jedoch weiterhin deutlich unter seinem Jahreshöchstwert.
Die Aktie der Zalando SE verzeichnet am Montagvormittag leichte Kursgewinne und stabilisiert sich bei 23,96 Euro. Trotz des vierten Gewinntags in Folge bleibt das Handelsvolumen im Vergleich zum Vortag deutlich reduziert, während der Abstand zum 52-Wochen-Hoch weiterhin über 21 Prozent beträgt.
Dank nachgebender Rohölpreise und einer vorübergehenden Entlastung bei den US-Anleiherenditen startet der deutsche Leitindex DAX freundlich in die neue Handelswoche. Anleger richten den Blick nun auf die anstehende Berichtssaison zum dritten Quartal und wichtige US-Inflationsdaten.
Meldungen in diesem Ressort werden alle 15 Stunden aus internationalen Nachrichtenquellen recherchiert und von der Kursreport-Redaktion eigenständig auf Deutsch verfasst. Die jeweilige Quelle wird am Ende jedes Beitrags genannt. Angaben ohne Gewähr, keine Anlageberatung. Kursreport übernimmt keine Haftung für die Richtigkeit der bereitgestellten Informationen.