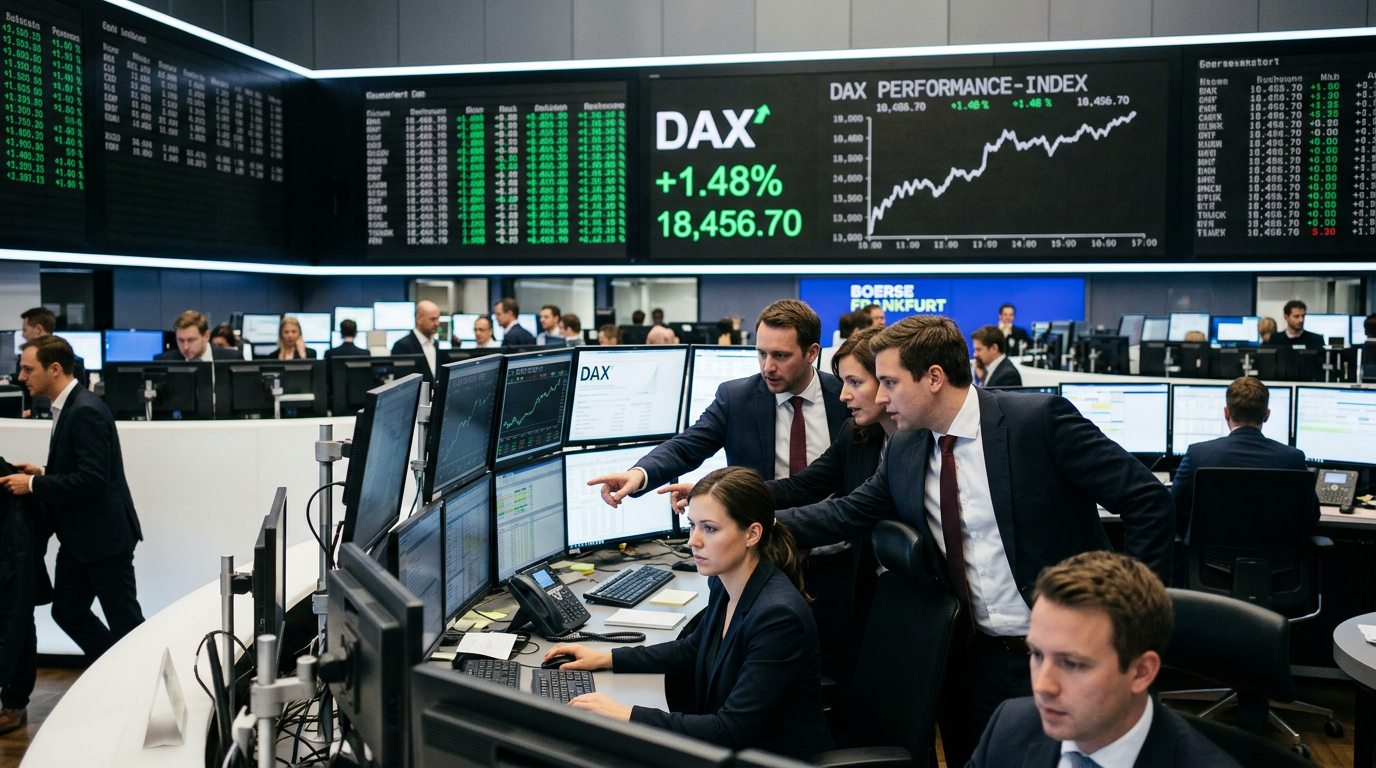
Der deutsche Aktienmarkt zeigt sich zu Beginn der neuen Handelswoche bemerkenswert widerstandsfähig. Trotz anhaltender Belastungsfaktoren durch hohe Anleiherenditen und erneute Spannungen am Energiemarkt konnte der DAX mit einer freundlichen Tendenz eröffnen. Im Fokus der Marktteilnehmer stehen neben starken Impulsen bei einzelnen Standardwerten auch die bevorstehenden makroökonomischen Daten aus den USA sowie der offizielle Auftakt der US-Berichtssaison. Die Rendite der richtungsweisenden zehnjährigen US-Staatsanleihen verharrt auf einem erhöhten Niveau von rund 5,24 Prozent, was den Druck auf risikobehaftete Anlageklassen grundsätzlich aufrechterhält. Dennoch überwog an den europäischen Handelsplätzen der Optimismus.
Nordex mit starkem Auftragswachstum – Rheinmetall profitiert von Analystenlob Auf dem deutschen Kurszettel zog insbesondere die Aktie des Windkraftanlagenbauers Nordex das Interesse auf sich. Das Unternehmen meldete am Morgen einen deutlichen Anstieg der Auftragseingänge, was der Aktie zeitweise ein Plus von mehr als drei Prozent einbrachte. Im dritten Quartal verzeichnete Nordex einen Zuwachs der Bestellungen um 29,5 Prozent auf 2,81 Gigawatt. Nach den ersten neun Monaten des laufenden Geschäftsjahres summiert sich das Ordervolumen damit auf 7,73 Gigawatt, was einer Steigerung um 16,1 Prozent im Vergleich zum Vorjahreszeitraum entspricht. Geografisch stützte sich dieses Wachstum vor allem auf eine starke Nachfrage aus der Türkei, Deutschland und den USA.
Ebenfalls fest präsentierte sich die Aktie des Rüstungskonzerns Rheinmetall. Mit einem Zugewinn von rund 2,5 Prozent zählte der Titel zu den stärksten Werten im DAX, gestützt durch positive Analystenkommentare. Das bullische Momentum erfasste auch weitere zyklische und defensive Werte wie Siemens Energy, QIAGEN, DHL, RWE und SAP. Demgegenüber standen Technologiewerte und chemische Standardwerte unter Abgabedruck; insbesondere Infineon und BASF verbuchten Verluste.
Volkswagen trotzt Absatzeinbruch in China Ein differenziertes Bild zeigte sich beim Automobilhersteller Volkswagen. Der Wolfsburger Konzern sah sich im dritten Quartal mit einem spürbaren Rückgang der weltweiten Auslieferungen konfrontiert, die um 14,3 Prozent nachgaben. Besonders drastisch stellte sich die Situation auf dem wichtigen chinesischen Markt dar, wo der Absatz um 38,5 Prozent einbrach.
Trotz dieser schwachen operativen Kennzahlen konnte sich die VW-Aktie im Handelsverlauf stabilisieren und sogar Kursgewinne verbuchen. Händler verwiesen darauf, dass die Marktschwäche in Fernost von den Investoren bereits weitgehend antizipiert und eingepreist worden war. Zudem lieferte das europäische Geschäft einen positiven Gegenpol: Die Verkäufe von reinen Elektrofahrzeugen (BEV) stiegen in Europa um fast 20 Prozent. Zusätzliche Phantasie lieferte die Aussicht auf einen politischen Kompromiss zwischen der Europäischen Union und China bezüglich geplanter Importbeschränkungen für chinesische Hybridfahrzeuge, was europäischen Herstellern im Wettbewerb helfen könnte.
Europa im Aufwind: Banken und Automobilwerte gefragt Der positive Trend spiegelte sich auch auf europäischer Ebene wider. Der breite Marktindex STOXX Europe 600 legte um rund 0,6 Prozent auf gut 635 Punkte zu. Getragen wurde die Aufwärtsbewegung vor allem von den Finanzinstituten; der europäische Bankenindex verzeichnete einen Zuwachs von rund 1,5 Prozent. Neben dem Finanzsektor waren auch Automobilwerte stark gefragt, gestützt durch die Hoffnungen auf eine diplomatische Einigung im Handelsstreit zwischen Brüssel und Peking.
Diese Erholungsbewegung findet in einem strukturell anspruchsvollen Umfeld statt. Die anhaltend hohen Renditen am Rentenmarkt schränken den Bewertungsspielraum für Aktien ein, während die geopolitischen Risiken im Nahen Osten die Volatilität an den Märkten hochhalten.
Ölpreis bleibt systemischer Risikofaktor Am Rohstoffmarkt bleibt die Lage angespannt. Die Nordseesorte Brent notiert nach einer kurzen Entspannung am Vormittag wieder bei rund 106 US-Dollar je Barrel. Auslöser für den jüngsten Preisanstieg waren Berichte über Angriffe auf die Infrastruktur nahe dem Flughafen von Riad am Wochenende, die im Markt die Sorge vor einer regionalen Eskalation schürten.
Gleichzeitig versucht der Markt, spekulierte Angebotsveränderungen zu verarbeiten. Meldungen über potenzielle zusätzliche russische Diesellieferungen, die im Rahmen einer möglichen diplomatischen Initiative durch US-Präsident Donald Trump ins Spiel gebracht wurden, stießen auf Skepsis. Ob es tatsächlich zu einer Waffenruhe bezüglich der Angriffe auf die Energieinfrastruktur zwischen Russland und der Ukraine kommt, bleibt unklar. Für die Aktienmärkte birgt der hohe Ölpreis ein zweischneidiges Schwert: Während Energieproduzenten profitieren, steigen für die Gesamtwirtschaft die Inflationsrisiken, was die Notenbanken zu einer strafferen Geldpolitik zwingen könnte.
Edelmetalle und Devisen unter Zinsdruck – Bitcoin verliert Boden Das geopolitische Risiko konnte dem Goldpreis zum Wochenauftakt keine Stütze bieten. Die Feinunze verlor an Boden und notierte zwischen 4.160 und 4.170 US-Dollar, was einem Rückgang von 0,5 bis 0,8 Prozent entspricht. Der starke US-Dollar und das hohe Renditeniveau bei Staatsanleihen mindern die Attraktivität des unverzinsten Edelmetalls derzeit erheblich.
Am Devisenmarkt verteidigte der US-Dollar seine jüngste Stärke. Der Euro bewegte sich im Bereich von 1,12 US-Dollar, während der US-Dollar-Index bei 102,4 Punkten verharrte und damit nahe seinem jüngsten Mehrmonatshoch notierte. Unter Druck präsentierte sich auch der Kryptomarkt. Die Leitwährung Bitcoin fiel um rund 1,4 Prozent zurück und rutschte unter die Marke von 83.000 US-Dollar auf rund 82.500 US-Dollar ab.
Ausblick auf die Handelswoche: US-Berichtssaison und Inflation In den kommenden Tagen dürfte sich der Fokus der Marktteilnehmer zunehmend auf die Fundamentaldaten verlagern. Am Dienstag eröffnen die großen US-Finanzinstitute JPMorgan Chase, Goldman Sachs, Wells Fargo und die Citigroup die Berichtssaison für das abgelaufene Quartal. Am Mittwoch folgen die mit Spannung erwarteten US-Verbraucherpreisdaten (CPI) für September. Diese gelten als wegweisend für die kommenden Zinsentscheidungen der Federal Reserve, da die gestiegenen Energiepreise den Inflationsdruck erneut angeheizt haben könnten.