Stabilisierung auf dem Frankfurter Parkett
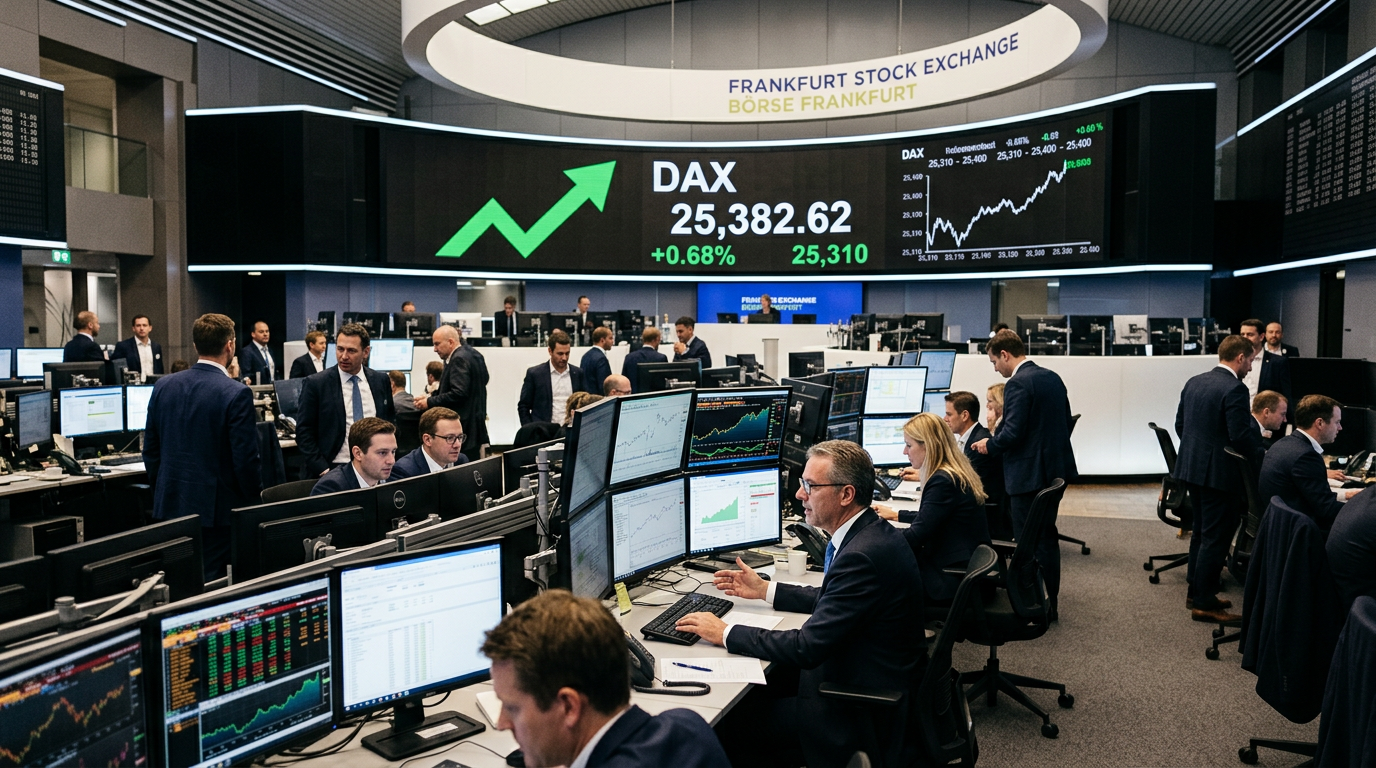
Der deutsche Aktienmarkt hat am Donnerstag eine bemerkenswerte Widerstandskraft gegen den anhaltenden Verkaufsdruck im Technologiesektor bewiesen. Trotz deutlicher Verluste bei Titeln aus dem Bereich der Künstlichen Intelligenz und der Halbleiterindustrie an den US-Börsen rettete das deutsche Börsenbarometer ein moderates Plus über die Ziellinie. Der DAX beendete den Handelstag mit einem Zuwachs von 0,33 Prozent auf 25.382,62 Zähler.
Diese Entwicklung verdeutlicht die aktuelle Entkopplung des deutschen Leitindexes von den hoch bewerteten Wachstumssegmenten in Übersee. Während die US-Technologiebörse Nasdaq erneut von Gewinnmitnahmen und Bewertungszweifeln belastet wurde, profitierte der Frankfurter Markt von seiner defensiveren Ausrichtung und einer unerwarteten Entlastung von den internationalen Rentenmärkten.
US-Anleiherenditen weichen deutlich zurück
Als entscheidender Impulsgeber für die Stabilisierung erwies sich am Donnerstag der US-Rentenmarkt. In den vergangenen Wochen hatten kontinuierlich steigende Renditen die Aktienmärkte weltweit belastet. Die Verzinsung zehnjähriger US-Staatspapiere war in einer dynamischen Aufwärtsbewegung bis nahe an die Marke von 5,4 Prozent vorgestoßen. Diese Entwicklung hatte die Sorge geschürt, dass die Refinanzierungskosten für forschungs- und investitionsintensive Unternehmen langfristig zu hoch ausfallen könnten.
Am Donnerstag kam es an den Bondmärkten jedoch zu einer spürbaren Gegenbewegung. Die Rendite der zehnjährigen US-Treasuries sank deutlich und notierte im Handelsverlauf bei gut 5,0 Prozent. Dieser Rückgang nahm spürbaren Druck von den Aktienmärkten. Niedrigere Renditen am Rentenmarkt erhöhen mathematisch den Barwert zukünftiger Unternehmensgewinne, was insbesondere für Wachstumsunternehmen eine fundamentale Entlastung darstellt. Zudem mindert es die Sorge, dass die immensen, oft fremdfinanzierten Investitionen der Industrie in KI-Infrastrukturen die Bilanzen überfordern könnten.
Branchenmix schützt den DAX vor Tech-Korrektur
Neben den Zinssignalen aus den USA spielte die spezifische Zusammensetzung des DAX eine zentrale Rolle bei der jüngsten Kursentwicklung. Im Gegensatz zu den großen US-Indizes S&P 500 und Nasdaq 100 ist das deutsche Leitbarometer nur in sehr geringem Maße von direkten Profiteuren des KI-Booms geprägt. Schwergewichte aus der Software- oder Chipentwicklung weisen im DAX im globalen Vergleich ein geringes Indexgewicht auf.
Stattdessen dominieren klassische Sektoren wie die Automobilindustrie, Finanzdienstleistungen, die Chemiebranche sowie der Maschinenbau. Diese Branchen, die oft unter der Kategorie der „Old Economy“ zusammengefasst werden, reagieren deutlich weniger sensitiv auf Bewertungskorrekturen im Tech-Segment. In Phasen, in denen Anleger Kapital aus hoch bewerteten Wachstumstiteln abziehen, kommt es häufig zu einer Umschichtung in substanzstarke Value-Titel, wovon der DAX strukturell profitieren kann.
Ausblick: Zinsentwicklung bleibt der Taktgeber
Für den weiteren Verlauf des Börsenjahres dürfte das Zusammenspiel zwischen den Anleiherenditen und den Aktienbewertungen das bestimmende Thema bleiben. Marktbeobachter betonen, dass die jüngste Entspannung am Rentenmarkt zwar eine Atempause verschafft hat, die Volatilität im Technologiesektor jedoch hoch bleiben dürfte. Sollten die US-Renditen erneut den Weg nach oben antreten, könnte dies auch die europäischen Standardwerte belasten.
Charttechnisch bleibt die Lage für den DAX konstruktiv, solange die psychologisch wichtige Marke von 25.000 Punkten verteidigt werden kann. Ein nachhaltiges Unterschreiten dieser Unterstützung könnte jedoch eine breitere Konsolidierung einläuten. Anleger richten ihre Aufmerksamkeit nun auf die kommenden US-Inflationsdaten und die Kommentare aus den Reihen der US-Notenbank Federal Reserve, die Aufschluss über den künftigen Zinspfad geben werden.